
聚焦半导体设备,聊聊思路和持基体验!
2026-07-31 · 中博策略
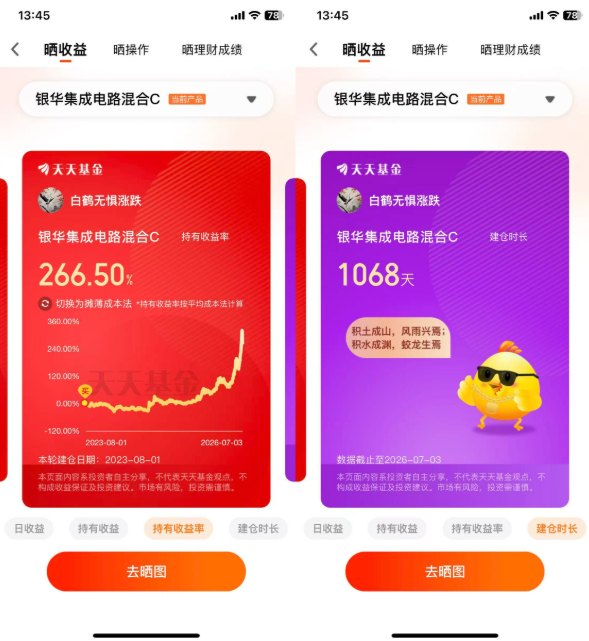
先回答下投教问题:定投是否可以分散投资风险选A可以。 我肯定选择冲刺龙舟。如果聊起科技方向的投资布局,半导体恐怕是绕不开的一个话题。AI算力需求一路狂飙,政策层面持续加码,资金也在往这个方向集中,整条赛道可以说是又热又拥挤。但热闹归热闹,落到具体的配置方向上,我的思路一直比较清晰——半导体设备国产化。例如 $银华集成电路混合C$ ,我持有它已经快三年了,目前
先回答下投教问题:定投是否可以分散投资风险选A可以。
我肯定选择冲刺龙舟。如果聊起科技方向的投资布局,半导体恐怕是绕不开的一个话题。AI算力需求一路狂飙,政策层面持续加码,资金也在往这个方向集中,整条赛道可以说是又热又拥挤。但热闹归热闹,落到具体的配置方向上,我的思路一直比较清晰——半导体设备国产化。例如 $银华集成电路混合C$ ,我持有它已经快三年了,目前的持基收益率已经到了266.50%,对这笔投资,我是相当满意的。
借着今天这个机会,白鹤君想从头到尾跟大家梳理一下我的逻辑,也聊聊为什么在科技浪潮里,我重点选择设备端来落子,并深度测评下银华集成电路混合C(013841),希望能给大家做个参考,文章有点长,这里也是做了个思维导图,方便大家整理思路,可以点开放大了看下的。
一、产业逻辑先行:设备是这轮扩产浪潮中最确定的一环
2026年,国内半导体产业的扩产动作已经不是“规划中”的状态,而是全面铺开、落地执行。长鑫存储二季度正式启动招投标,全年计划扩产5到6万片,设备采购需求直接拉到50到60亿美元的规模;长江存储2号厂房的设备管线项目也在5月启动了招标。两大存储龙头几乎是同步发力,对于刻蚀、薄膜沉积、CMP这些关键设备的需求,已经从预期变成了实实在在的订单。
而设备环节作为晶圆厂扩产的“卖铲人”,业绩确定性本身就比其他环节要强。晶圆厂要建线、要扩产,设备是绕不过去的刚性支出。国内券商测算过,大陆百万片级的先进产能缺口,背后对应的是一个千亿美元级别的设备市场空间,而且国产化率还处在快速爬升的阶段。往前看,SEMI给出的预测是,2026到2028年中国大陆300mm晶圆制造厂设备支出总额将达到940亿美元,AI芯片需求的爆发是这轮投资的主要推力。这样一个量级的市场摆在面前,设备端的成长空间不需要靠想象力去填补,产业数据本身就足够有说服力。
二、设备端的“卡脖子”正在消解,国产替代从口号变成业绩
为什么我对设备端更有信心因为设备赛道的市值成长空间更大,品类也更为集中。不可否认当前美系设备在全球范围占据主流地位,因此国产替代的迫切性与成长弹性天然更为突出。当然材料端也有自身鲜明的投资价值,行业马太效应显著,业务经营稳健扎实,长期壁垒稳固;只是赛道细分领域更为多元分散,单一细分赛道的市值弹性空间相对有限,和设备端呈现出不同的成长属性与收益特征。
过去提到半导体设备国产化,很多人的第一反应是“差距太大、替代太慢”。但2026年的情况已经发生了实质性变化。在3月的SEMICON China展会上,北方华创、中微公司、拓荆科技这些头部厂商集中发布了最新成果,针对5nm及以下先进制程、以及HBM制造的关键设备纷纷亮相。北方华创一季度营收直接突破百亿,同比增长25.8%,刻蚀、薄膜沉积等关键设备领域的市占率稳步提升。中微公司的新一代低温刻蚀设备已经交付验证,薄膜设备的产品矩阵也日趋完善。
根据行业统计数据,刻蚀、薄膜沉积、清洗设备这些环节的国产化率已经到了30%到40%的水平,虽然光刻、量检测、离子注入等环节仍有差距,但攻关节奏明显在加快。政策端的支持力度也在加码,国家大基金三期3440亿元集中入场,明确聚焦设备、材料、零部件等“硬科技”卡脖子环节,为整个产业注入了真金白银的支撑。
三、银华集成电路混合C(013841)的优势所在
方向看清楚了,接下来就是工具的问题。半导体设备这条赛道门槛不低,个股波动大、技术迭代快,普通投资者直接买个股的风险确实不小。银华集成电路混合C(013841)这只基金,恰好解决了这个痛点。
从持仓来看,这只基金聚焦半导体芯片产业链的短板环节,尤其是设备及零组件这几个关键方向。前十大重仓股里囊括了拓荆科技、北方华创、中微公司等一批半导体设备板块的重点标的,分布均衡,既抓住了平台型龙头的成长性,也覆盖了细分领域的突破机会。
业绩层面,这只基金近一年涨幅247.91%,近两年涨幅382.62%左右,今年以来涨幅也超过了124.02%,无论是短期的爆发力还是中长期的持续性,都可圈可点。规模方面,最新数据已经接近53亿,说明越来越多的资金在用脚投票。
基金经理方建先生的背景让我特别放心。是清华材料科学与工程系的博士,早年参与了电容材料、功能陶瓷等方向的前沿课题,对半导体上游的材料与器件有很深的底层理解。后来从南方基金到银华,他一路在电子行业里挖掘成长股,2021年底接手这只集成电路基金后,经历了整个半导体周期的起伏。从他管理期间的持仓变迁来看,对景气度的把握和个股的筛选都比较老练。
还有一个大家容易忽略但很实际的点——费率。银华集成电路混合C(013841)的C类份额免申购费,持有满30天就没有赎回费了,对于普通投资者来说非常友好。不管是想分批建仓还是灵活调仓,费率的摩擦成本都很低,不会因为频繁操作被吃掉收益。
想投这类科技主题基金,适合的群体、投资方式其实有些门道。白鹤君简单整理几点仅供参考哦。
有一定风险承受能力:毕竟是成长型赛道,波动会比消费、医药这种防御型行业大。
看好半导体设备长期发展:对未来5-10年科技演进有基本共识,能接受阶段性震荡。
愿意配置主题轮动部分资金:不必重仓压注,但适合做主题轮动配置中的“科技位”。
定投是首选:尤其是当下A股高位震荡市,分批进场能有效拉低成本,避免追高。
可以用主题轮动账户操作:如果你有专门做科技/新能源/创新主题轮动的资金池,这类基金适合纳入其中。
关注基金定期报告和持仓变动:只要是权益类基金,调仓节奏都值得定期跟踪,利于判断是否继续持有或加仓。
立足当下,半导体产业正在经历一轮从“政策驱动”到“订单+业绩双验证”的切换。国产设备从实验室验证阶段走向晶圆厂批量导入,这中间的每一步进展,都在实实在在地转化为相关企业的营收和利润。我目前会继续坚定持有银华集成电路混合C(013841),并择机加仓,因为我相信半导体设备国产化这条路还远没走到头,后面的空间依然值得期待。 @银华基金
【本文仅供参考,不作为投资建议,投资有风险,入市需谨慎】